
Yogyakarta, Kabar Jawa – Penyaluran dana bergulir untuk memperkuat koperasi terus digenjot pemerintah. Hingga Oktober 2026, Lembaga Pengelola Dana Bergulir (LPDB) Kementerian Koperasi telah menyalurkan pembiayaan senilai Rp1,6 triliun kepada sekitar 150 koperasi yang tersebar di 35 provinsi di Indonesia.
Capaian tersebut menjadi bagian dari upaya pemerintah memperluas akses pembiayaan bagi koperasi sekaligus mendorong aktivitas ekonomi produktif di berbagai daerah. Meski demikian, pemerataan penyaluran masih menjadi pekerjaan rumah, terutama untuk wilayah yang memiliki tantangan geografis seperti Papua.
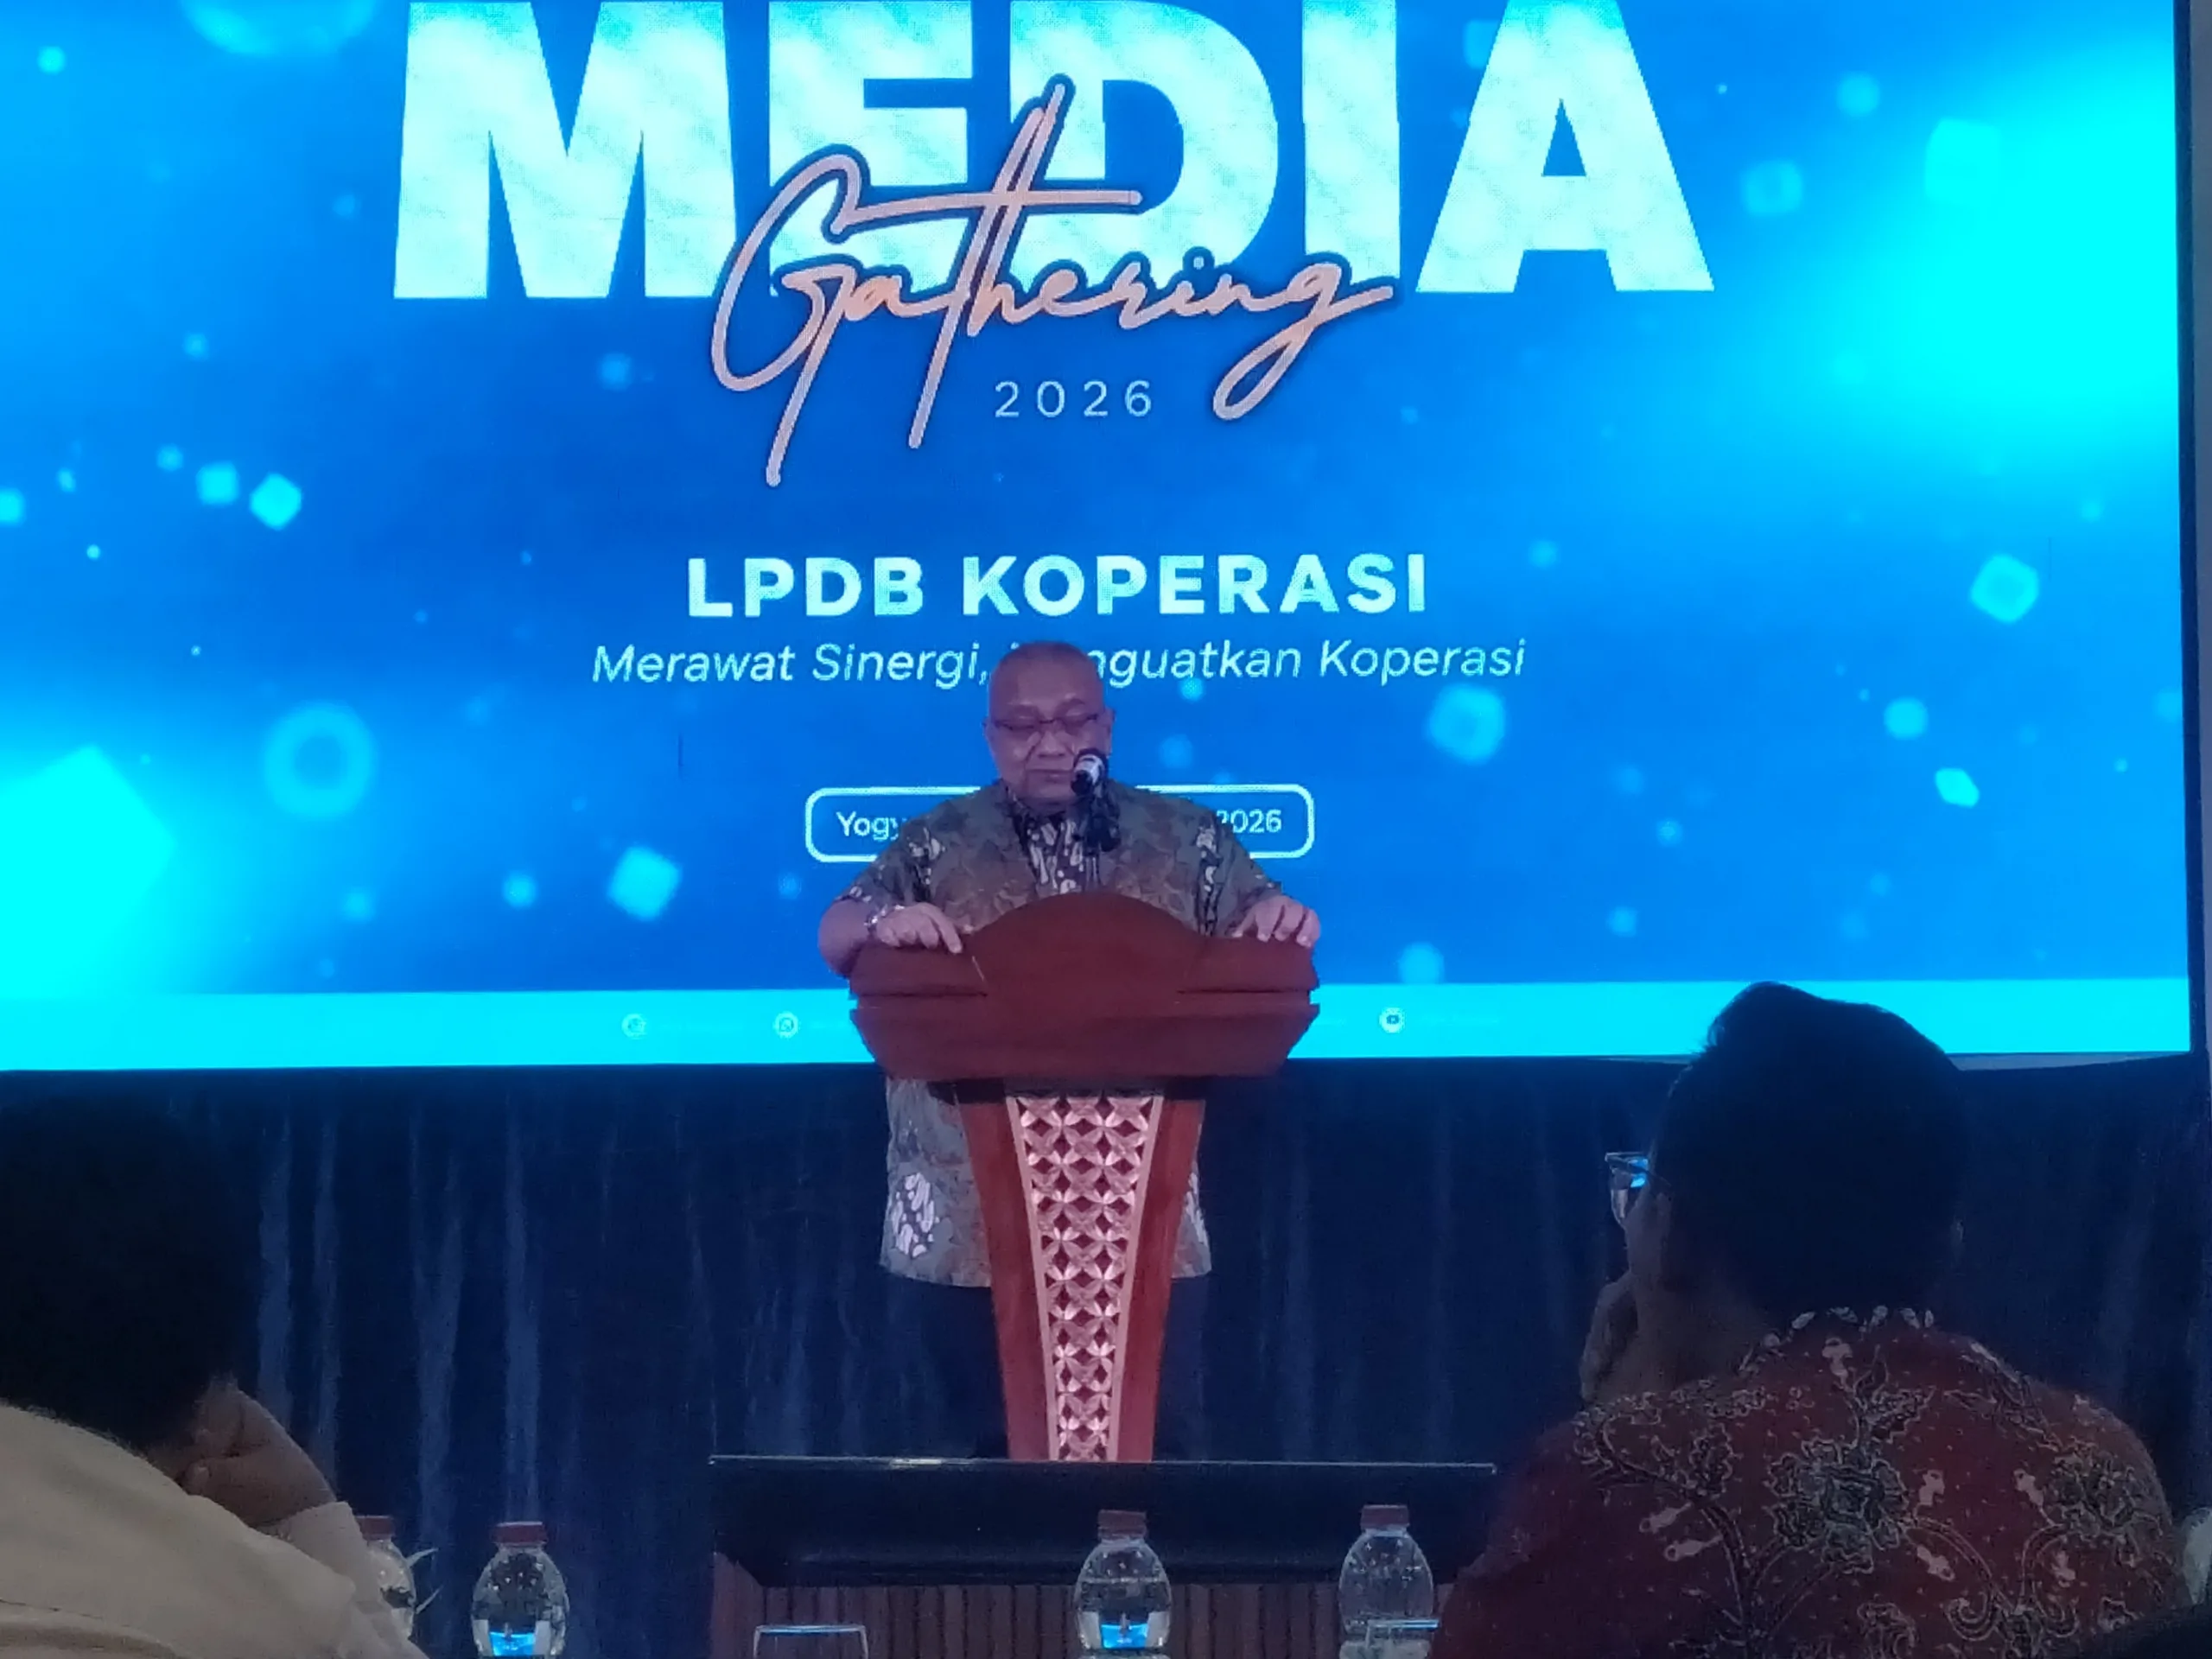
Direktur Utama LPDB Koperasi, Krisdianto Soedarmono, menyampaikan bahwa lembaganya terus berupaya menjangkau koperasi yang belum memperoleh akses pembiayaan. Ia berharap realisasi penyaluran dana bergulir dapat meningkat hingga Rp2,1 triliun–Rp2,2 triliun pada akhir Desember 2026.
“Harapannya sampai dengan Desember nanti kita bisa tembus Rp2,1 triliun sampai Rp2,2 triliun,” ujarnya saat Media Gathering LPDB Koperasi di Yogyakarta, Senin (12/10/2026).
Krisdianto mengatakan dana bergulir LPDB tidak hanya diarahkan untuk menambah modal koperasi, tetapi juga untuk memperkuat kegiatan usaha yang menghasilkan barang dan jasa. Karena itu, sektor riil menjadi salah satu fokus utama pembiayaan pada 2026.
Dalam penjelasannya, ia menyebut sekitar 85 persen dari target penyaluran Rp2,1 triliun dialokasikan untuk sektor riil. Pembiayaan ini mencakup Koperasi Desa/Kelurahan Merah Putih (KDKMP), serta koperasi yang menjalankan program strategis nasional dan prioritas Kementerian Koperasi.
Sejumlah bidang yang menjadi perhatian antara lain hilirisasi kelapa sawit, koperasi perumahan rakyat, serta usaha yang mendukung ketahanan pangan. Koperasi yang bergerak dalam produksi beras dan tebu juga masuk dalam sektor yang berpotensi memperoleh dukungan pembiayaan.
Fokus tersebut menunjukkan bahwa dana bergulir diharapkan mampu mendorong koperasi berkembang sebagai pelaku usaha yang memiliki kegiatan ekonomi nyata. Dengan dukungan modal, koperasi diharapkan dapat memperluas kapasitas produksi, memperkuat rantai pasok, dan meningkatkan manfaat ekonomi bagi anggotanya.
Di sektor perikanan, dukungan juga diarahkan pada kebutuhan usaha nelayan, termasuk akses bahan bakar solar. Pembiayaan bagi koperasi yang bergerak di bidang ini diharapkan membantu menjaga keberlangsungan aktivitas perikanan sekaligus memperkuat ekonomi masyarakat pesisir.
Bagi LPDB, keberhasilan program pembiayaan tidak cukup diukur dari besarnya dana yang berhasil dicairkan. Penggunaan dana untuk kegiatan produktif dan kemampuan koperasi mengembalikan pinjaman juga menjadi bagian penting dalam menjaga keberlanjutan program.
Untuk mengukur kinerja tersebut, LPDB menerapkan konsep Tri Sukses yang terdiri atas keberhasilan penyaluran, pemanfaatan, dan pengembalian dana.
Aspek pertama adalah sukses penyaluran. Semakin banyak koperasi yang memperoleh akses pembiayaan dan semakin besar dana yang tersalurkan, semakin tinggi pula capaian penyaluran lembaga tersebut. Target Rp2,1 triliun pada 2026 menjadi salah satu tolok ukur peningkatan kinerja dibandingkan tahun-tahun sebelumnya.
Aspek kedua adalah sukses pemanfaatan. Dana yang disalurkan harus benar-benar digunakan untuk kegiatan produktif, bukan sekadar menjadi tambahan likuiditas tanpa dampak ekonomi yang jelas. Karena itu, kesesuaian pembiayaan dengan kebutuhan usaha koperasi dan program prioritas pemerintah menjadi perhatian.
Sementara itu, aspek ketiga adalah sukses pengembalian. Kemampuan koperasi membayar kembali pinjaman menjadi indikator penting untuk menilai kualitas pembiayaan sekaligus menjaga agar dana bergulir dapat dimanfaatkan kembali oleh koperasi lain.
Menurut Krisdianto, semakin rendah rasio pembiayaan bermasalah atau non-performing loan (NPL), semakin baik pula indikasi bahwa pembiayaan diberikan kepada koperasi yang mampu mengelola kepercayaan dan menjalankan usahanya secara sehat.
Dalam praktiknya, usaha koperasi tidak selalu berjalan sesuai rencana. Perubahan kondisi pasar, tekanan biaya operasional, hingga risiko bisnis dapat memengaruhi kemampuan koperasi memenuhi kewajiban pembayaran.
LPDB membuka peluang penanganan melalui pendampingan dan restrukturisasi bagi koperasi yang mengalami kesulitan usaha. Langkah ini dapat ditempuh apabila persoalan yang muncul memang disebabkan risiko bisnis, bukan tindakan kecurangan atau fraud.
Pendekatan tersebut memungkinkan koperasi yang masih memiliki prospek usaha memperoleh kesempatan untuk memperbaiki kondisi keuangannya. Dengan penyesuaian pembayaran dan pendampingan yang sesuai, koperasi diharapkan dapat kembali menjalankan kegiatan usaha sekaligus memenuhi kewajiban pembiayaannya.
Meski begitu, restrukturisasi tetap perlu disertai pengawasan dan evaluasi agar tidak mengurangi disiplin pengelolaan dana bergulir.
Di tengah upaya meningkatkan realisasi penyaluran, perluasan jangkauan pembiayaan ke seluruh wilayah Indonesia masih membutuhkan perhatian. Papua menjadi salah satu daerah yang disebut belum sepenuhnya tersentuh pembiayaan LPDB karena tantangan kondisi geografis.
Kondisi ini memperlihatkan bahwa peningkatan nilai penyaluran perlu berjalan beriringan dengan pemerataan akses. Koperasi di daerah yang sulit dijangkau tetap membutuhkan kesempatan memperoleh modal agar dapat mengembangkan usaha dan berkontribusi terhadap ekonomi lokal.
Dengan target penyaluran hingga Rp2,2 triliun pada akhir 2026, LPDB dihadapkan pada dua agenda sekaligus: memperbesar pembiayaan dan memastikan dana tersebut memberikan manfaat nyata bagi koperasi.
Keberhasilan program pada akhirnya tidak hanya ditentukan oleh besarnya dana yang tersalurkan, tetapi juga oleh kemampuan koperasi memanfaatkannya untuk mengembangkan usaha, memperkuat ekonomi anggota, serta mengembalikan pinjaman secara bertanggung jawab. Dengan demikian, dana bergulir dapat terus berputar dan menjangkau lebih banyak koperasi yang membutuhkan dukungan permodalan.
https://kabarjawa.com/wp-content/uploads/2026/10/IMG_20261012_195432-scaled.webp
PakarPBN
A Private Blog Network (PBN) is a collection of websites that are controlled by a single individual or organization and used primarily to build backlinks to a “money site” in order to influence its ranking in search engines such as Google. The core idea behind a PBN is based on the importance of backlinks in Google’s ranking algorithm. Since Google views backlinks as signals of authority and trust, some website owners attempt to artificially create these signals through a controlled network of sites.
In a typical PBN setup, the owner acquires expired or aged domains that already have existing authority, backlinks, and history. These domains are rebuilt with new content and hosted separately, often using different IP addresses, hosting providers, themes, and ownership details to make them appear unrelated. Within the content published on these sites, links are strategically placed that point to the main website the owner wants to rank higher. By doing this, the owner attempts to pass link equity (also known as “link juice”) from the PBN sites to the target website.
The purpose of a PBN is to give the impression that the target website is naturally earning links from multiple independent sources. If done effectively, this can temporarily improve keyword rankings, increase organic visibility, and drive more traffic from search results.